
","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/04/anbariloche/files/02/82/28235/0c0757282431e3e18782e99f6fd160906100b117ea6245ad3383b299ad5f7ee1.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/04/anbariloche/files/02/82/28236/634f4bb5872a454deda0f9e5f52627197470862752b0794ceab5086a589777a5.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA PAGO BANDA APP","banners_id":"369","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29729/a2ba8f76a3d8658ccf406eb25cabdb159287d16b2e0b085809e41835f001ed5a.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29730/fead26cc842fbbd17697ce2360ac5f080c7e9a7d03c674706dd16dcf5debaf29.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA PAGO BANDA RENDIMIENTOS","banners_id":"375","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29733/ae69821adf183224544cdca69fe8eeae5b359e020d0c4726dd6876f6e6500648.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29734/c2ff7b9981efa5faace1ccc10ba1da35ed6795963a0408cc275f9531ba263491.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA COMPRAS 2 BANDA 1300 ","banners_id":"394","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"200","ancho":"1300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/61/36113/88e144d518a30e0e8471e79b9dd70f622b4c9cfacb612f3dbfaa3576d9fff4cd.png","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/61/36114/aecdb6f6f5c13a00c81ad63cbfea9efd801e6e440f4ac82653d0175c4cc553c5.png","url":"https://www.viacompras.com.ar/?utm_source=anb&utm_medium=display&utm_campaign=viasale&utm_content=banner","url_mobile":"https://www.viacompras.com.ar/?utm_source=anb&utm_medium=display&utm_campaign=viasale&utm_content=banner","target":"_blank","target_mobile":"_blank"}])
Neuquén
Un banco deberá pagar $10 millones a un cliente al que le impedía cancelar un préstamo
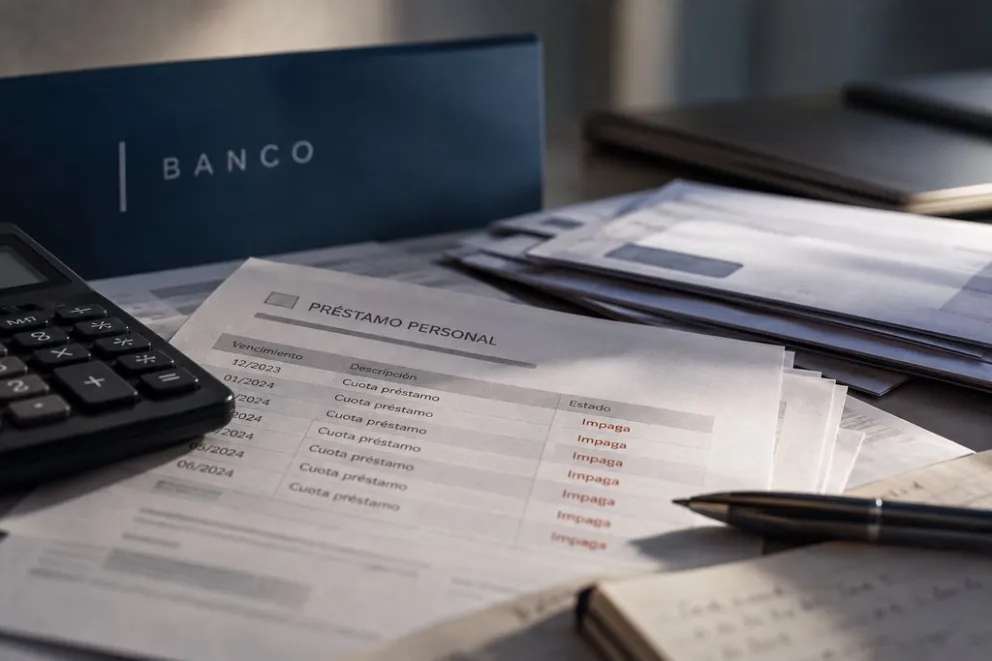
La Cámara de Apelaciones 1 condenó a una entidad bancaria a pagar 10 millones de pesos en concepto de daño punitivo a un cliente que durante meses intentó cancelar un préstamo personal sin conseguirlo. Los jueces consideraron que el banco no solo cometió errores en el manejo de los pagos, sino que además mantuvo los reclamos por una deuda que se había generado por sus propias equivocaciones.
El conflicto comenzó con un crédito personal contratado en 2019. El cliente cumplió normalmente con las cuotas hasta marzo de 2020, cuando se implementaron las restricciones por la pandemia de coronavirus. En ese contexto, el Banco Central dispuso que determinadas cuotas impagas fueran trasladadas al final del préstamo, por lo que no debían exigirse en los vencimientos originales.
Sin embargo, años después comenzaron los problemas. En 2023, el hombre recibió notificaciones por cuotas que figuraban como impagas y decidió acercarse personalmente a una sucursal bancaria para regularizar su situación.
La cuenta que utilizaba para los débitos automáticos se encontraba embargada, por lo que intentó pagar en efectivo los últimos vencimientos del crédito. Pero el banco imputó esos pagos a cuotas que estaban alcanzadas por el diferimiento dispuesto durante la pandemia. Como consecuencia, los vencimientos que sí correspondían comenzaron a acumular intereses y se generó una deuda que el cliente intentaba evitar.
Fue varias veces al banco y no podía pagar la deuda
La situación se complicó cuando el hombre quiso cancelar la totalidad de lo que le reclamaban. En una primera oportunidad, la entidad solamente le permitió ingresar una parte del dinero. Cuando regresó pocos días después para completar el pago, recibió otra explicación: la operación anterior todavía no aparecía registrada debido a un supuesto problema en el sistema informático.
Desde el banco le indicaron que existía un inconveniente generalizado y que solamente podían cobrarle determinados conceptos por día. De esta manera, el cliente tuvo que regresar en distintas oportunidades para intentar resolver una situación que no había generado.
Ante la falta de respuestas, realizó nuevos pagos, presentó reclamos y finalmente envió una carta documento. En esa comunicación solicitó que se corrigiera la imputación del dinero, se respetara el esquema de pagos establecido por el Banco Central y se evitara su incorporación a registros de deudores por una obligación que consideraba incorrecta.
El caso llegó a la Justicia y, en primera instancia, la jueza María Eliana Reynals dio por acreditado que uno de los pagos había sido destinado a una cuota que debía permanecer diferida hasta el final del crédito.
La magistrada entendió que esa decisión había sido contraria a la normativa vigente y que, como resultado, terminó generando una deuda mayor para el consumidor. También señaló que las entidades bancarias, por tratarse de empresas profesionales que desarrollan una actividad especializada, tienen una responsabilidad especial en el manejo de la información de sus clientes. Esto incluye tanto el registro correcto de las operaciones como la comunicación de datos a las centrales de deudores.
El desgaste de pasar horas dentro de una sucursal
Durante el juicio también se conocieron testimonios que permitieron dimensionar las consecuencias que tuvo el conflicto en la vida cotidiana del cliente.
Distintos testigos relataron que el hombre tuvo que concurrir reiteradamente a la sucursal para intentar solucionar el problema. Uno de ellos recordó que, en una oportunidad, estaba tan nervioso que no podía manejar.
Otro testigo contó que lo acompañó más de diez veces al banco y que incluso debió hacerse cargo del cuidado de su hijo mientras el cliente permanecía durante horas dentro de la entidad tratando de obtener una respuesta. A esas declaraciones se sumó una pericia psicológica que identificó síntomas de estrés, malestar, decepción y pérdida de confianza relacionados con lo sucedido.
Con esos elementos, Reynals consideró que el padecimiento había superado las molestias habituales que pueden surgir ante un incumplimiento contractual. Por ese motivo, reconoció el derecho del cliente a recibir una indemnización por daño moral.
Sin embargo, en su resolución inicial la jueza rechazó el pedido de daño punitivo. Si bien entendió que la conducta bancaria había sido reprochable, consideró que no alcanzaba el nivel de gravedad o reiteración necesario para aplicar esa sanción económica adicional.
La Cámara consideró que el banco mostró desinterés por el reclamo
La decisión fue apelada y el expediente llegó a la Sala III de la Cámara de Apelaciones 1, integrada por los jueces Juan Manuel Menestrina y Gabriel Ciucci, quienes revisaron la conducta de la entidad financiera y resolvieron modificar ese aspecto del fallo.
Para los magistrados, lo ocurrido no podía considerarse un simple error administrativo ni un incumplimiento contractual aislado. Entendieron que el banco mantuvo durante un período prolongado una conducta que perjudicó al consumidor y que no mostró voluntad suficiente para solucionar un problema que había generado la propia entidad.
En su voto, Menestrina calificó lo sucedido como un "incumplimiento pertinaz e infundado". Señaló que el banco había fallado al momento de imputar los pagos y que, una vez iniciados los reclamos, tampoco demostró interés en corregir la situación.
El camarista consideró que ese comportamiento encuadraba dentro de los supuestos que permiten aplicar el daño punitivo previsto en la legislación de defensa del consumidor. En particular, hizo referencia al "desinterés pleno y manifiesto" de la entidad frente a los derechos del cliente.
Además, tuvo en cuenta un antecedente judicial que agravó la situación. Antes de iniciar la demanda por daños y perjuicios, el hombre había conseguido una medida cautelar que ordenaba al banco detener el crecimiento de la deuda y retrotraer su monto a enero de 2023.
Pese a esa disposición, se registraron nuevos incumplimientos por parte de la entidad y fue necesario aplicar multas coercitivas para intentar que respetara lo ordenado por la Justicia.
Finalmente, la Cámara resolvió imponer al banco una condena de 10 millones de pesos en concepto de daño punitivo. La sanción se sumó al reconocimiento del daño moral dispuesto en primera instancia y estuvo fundamentada en la reiteración de los incumplimientos y la falta de respuestas ante los reclamos del consumidor.
","ad_server_empresa":"Troop","alto":"320","ancho":"300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35205/b2400b792843860c5dadec7659ca5569e982e209dbe04a35a3a0cdd444cd2a49.gif","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35206/71aa36051aa8068baa4b78767bba470e7ec6e2c098e5b8cc247b3d953d5faca2.gif","url":"http://rapanui.com.ar/","url_mobile":"http://rapanui.com.ar/","target":"_blank","target_mobile":"_blank"},{"id":"174","zonas_id":"174","zona":"300 X 320 RAPA + LA ANONIMA + SAN ESTEBAN","ad_server":"Ad Server Troop","denominacion":"SAN ESTEBAN 320","banners_id":"436","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"320","ancho":"300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/06/anbariloche/files/03/13/31341/9920791281188f37b89dd48e003b8b2f4285127686e4b60f9d4c5182571b3982.jpg","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/06/anbariloche/files/03/13/31333/4fb25eb26b2afe29fcf2658ab81761ac70bd245bf961a7fd0582ae723f4e9fc8.jpg","url":"https://sanesteban.edu.ar/pre-inscripciones/","url_mobile":"https://sanesteban.edu.ar/pre-inscripciones/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"320","ancho":"300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/61/36115/d747527620d5bf946a10302f630263e662cddea5468ad920696c0677952502de.png","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/61/36114/aecdb6f6f5c13a00c81ad63cbfea9efd801e6e440f4ac82653d0175c4cc553c5.png","url":"https://www.viacompras.com.ar/?utm_source=anb&utm_medium=display&utm_campaign=viasale&utm_content=banner","url_mobile":"https://www.viacompras.com.ar/?utm_source=anb&utm_medium=display&utm_campaign=viasale&utm_content=banner","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"100","ancho":"1300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/60/36064/dbf0400cacdd4c95a45ca43f4ef702c50dc37dbfb671e83342895a9ffc8fed89.jpeg","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/60/36065/3f2c27f8a219a119ade8bf2884b226fbf5eee57150384947e2735d75dfe69e25.jpeg","url":"https://www.bancopatagonia.com.ar/personas/prestamos/simple/index.php","url_mobile":"https://www.bancopatagonia.com.ar/personas/prestamos/simple/index.php","target":"_blank","target_mobile":"_blank"},{"id":"204","zonas_id":"204","zona":"PIZZUTI + TURISTA + BCO PATAGONIA","ad_server":"Ad Server Troop","denominacion":"TURISTA BANDA ","banners_id":"317","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"150","ancho":"1300","alto_mobile":"100","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/50/35058/7a52c3cec3608162a55939b41a26d0a2a620fe2c33c9580566adb1e9b61ffdbc.jpeg","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/50/35059/50bb6b5fbe36f8be0bbebfc56ae86b79f5bff02c9cd125d255a41bba3ff614aa.jpeg","url":"https://argentina.chocolatesdelturista.com/","url_mobile":"https://argentina.chocolatesdelturista.com/","target":"_blank","target_mobile":"_blank"},{"id":"204","zonas_id":"204","zona":"PIZZUTI + TURISTA + BCO PATAGONIA","ad_server":"Ad Server Troop","denominacion":"PIZZUTI BANDA","banners_id":"463","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"150","ancho":"1300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/09/anbariloche/files/03/40/34092/7ce670b17f2eb2830b5540a71fe121fb29f7ac3adbe1d3500c9404388aedcbfd.gif","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/09/anbariloche/files/03/40/34091/c4c0809af362db36fab68b9966151ab9a07c2f3b3b907aaf8436a26c6d77f0a2.gif","url":"https://wa.me/5492944668878?text=%C2%A1Hola%21%20Escribo%20por%20la%20liquidaci%C3%B3n%20de%20iluminaci%C3%B3n","url_mobile":"https://wa.me/5492944668878?text=%C2%A1Hola%21%20Escribo%20por%20la%20liquidaci%C3%B3n%20de%20iluminaci%C3%B3n","target":"_blank","target_mobile":"_blank"}])
