
","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/04/anbariloche/files/02/82/28235/0c0757282431e3e18782e99f6fd160906100b117ea6245ad3383b299ad5f7ee1.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/04/anbariloche/files/02/82/28236/634f4bb5872a454deda0f9e5f52627197470862752b0794ceab5086a589777a5.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA PAGO BANDA DESCUENTOS","banners_id":"366","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29727/7b923b9b28257d7b76f7f9c9822e423b623b5a004e091b6848005305707fc0bc.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29728/02725d4d1b5fd92049dd77f3fd657254e7f75a0eb5d2448a933a050d60ff2bcc.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA PAGO BANDA APP","banners_id":"369","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29729/a2ba8f76a3d8658ccf406eb25cabdb159287d16b2e0b085809e41835f001ed5a.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29730/fead26cc842fbbd17697ce2360ac5f080c7e9a7d03c674706dd16dcf5debaf29.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA PAGO BANDA PRESTAMOS","banners_id":"372","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29731/f9c3fbb022e5631f030e89fd817f33c29ea94aee3e419f6c26dcb261e6362433.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29732/7d66b4b8f760fca0d5cfbb8f506aa0ca58cea74fcce438569f008dbdd8b5ae84.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA PAGO BANDA RENDIMIENTOS","banners_id":"375","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29733/ae69821adf183224544cdca69fe8eeae5b359e020d0c4726dd6876f6e6500648.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29734/c2ff7b9981efa5faace1ccc10ba1da35ed6795963a0408cc275f9531ba263491.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA COMPRAS 2 BANDA 1300 ","banners_id":"394","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"200","ancho":"1300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/55/35520/816076aab82d36c9f105fa371f1348ce19d3465518bf9532326286d397c937a3.png","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/55/35521/8955f19f4da13d81f1459edb8fe76237b2d9405b6be83dd471a4a18b87d77124.png","url":"https://www.viacompras.com.ar/186?initialMap=productClusterIds&map=productClusterIds&order=OrderByTopSaleDESC&utm_source=anb&utm_medium=display&utm_campaign=dia_de_la_madre_2026&utm_content=banner","url_mobile":"https://www.viacompras.com.ar/186?initialMap=productClusterIds&map=productClusterIds&order=OrderByTopSaleDESC&utm_source=anb&utm_medium=display&utm_campaign=dia_de_la_madre_2026&utm_content=banner","target":"_blank","target_mobile":"_blank"}])
RENDIMIENTO
“Las 3 billeteras para hacer rendir los pesos: cuánto pagan y cuál no tiene tope”
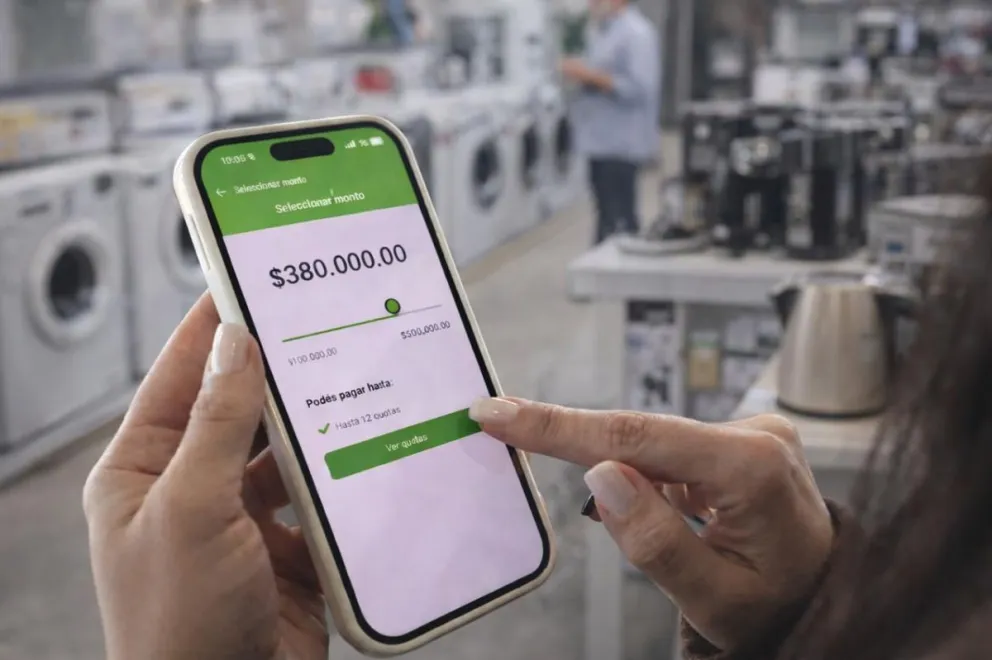
Con una nueva semana en marcha, quienes buscan hacer rendir sus pesos vuelven a mirar las tasas que ofrecen las billeteras virtuales. Durante octubre de 2026, los porcentajes se modificaron y actualmente las principales alternativas se mueven en torno al 19% y 22% de Tasa Nominal Anual (TNA), aunque existen opciones que ofrecen porcentajes superiores a cambio de cumplir determinadas condiciones.
La principal ventaja frente a otras alternativas de ahorro continúa siendo la liquidez: el usuario puede obtener rendimientos por el dinero depositado y, al mismo tiempo, mantenerlo disponible para realizar transferencias, pagos o compras.
Pero mirar únicamente la tasa puede resultar engañoso. También hay que prestar atención a cuánto dinero remunera cada plataforma, si existe un tope, si exige determinadas operaciones y si el rendimiento proviene de una cuenta remunerada o de un Fondo Común de Inversión (FCI).
Vía Pago: 19,4% de rendimiento y sin límite máximo
Entre las alternativas aparece Vía Pago, que hoy ofrece una TNA del 19,4%, con rendimientos a través del fondo SBS Ahorro Pesos FCI.
Uno de sus principales diferenciales frente a otras billeteras es que no establece un límite máximo sobre el saldo que puede generar rendimientos. Según informa la compañía, se puede comenzar desde apenas $1 y, una vez activada la función de rendimiento, el saldo disponible comienza a generar ganancias.
Además, el dinero permanece disponible para utilizarlo cuando el usuario lo necesite, ya sea para realizar pagos, compras o transferencias.
Al tratarse de un Fondo Común de Inversión, el 19,4% informado actualmente es un rendimiento variable, por lo que puede modificarse de acuerdo con el desempeño del fondo.
También agregaría en el cierre de la nota una aclaración breve: “Las tasas mencionadas corresponden a valores relevados al 19 de octubre de 2026 y pueden variar.”
Cocos: una de las tasas destacadas de octubre
Cocos también aparece entre las alternativas con mayores rendimientos relevadas durante octubre. A mediados de mes se informaba una TNA estimada cercana al 22% mediante Cocos Rendimiento FCI, aunque, al igual que otros fondos, el porcentaje es variable.
La plataforma permite mantener liquidez y acceder al dinero sin tener que esperar los 30 días que requiere un plazo fijo tradicional.
Naranja X: 20% pero con tope
Otra de las opciones destacadas es Naranja X. Durante octubre mantiene una TNA del 20%, con acreditación diaria de los intereses. Sin embargo, existe una diferencia importante: el rendimiento se aplica sobre un saldo máximo de $1.000.000.
Esto significa que para montos inferiores al límite la tasa puede resultar atractiva, pero quien tenga un capital mayor deberá evaluar otras alternativas para hacer rendir el excedente.
La tasa no es lo único que importa
A la hora de elegir dónde mantener los pesos, el porcentaje de TNA es apenas uno de los factores. Los topes remunerados pueden modificar considerablemente el resultado, especialmente cuando se trata de sumas importantes.
También debe considerarse que los rendimientos de los fondos comunes de inversión pueden cambiar diariamente y no constituyen una rentabilidad garantizada.
Por eso, antes de transferir el dinero conviene verificar la tasa vigente dentro de cada aplicación, conocer los límites y condiciones y distinguir entre una cuenta remunerada y un FCI.
En un escenario de tasas que continúa moviéndose, las billeteras virtuales mantienen una ventaja: permiten que los pesos generen rendimiento sin perder disponibilidad inmediata.
","ad_server_empresa":"Troop","alto":"320","ancho":"300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35205/b2400b792843860c5dadec7659ca5569e982e209dbe04a35a3a0cdd444cd2a49.gif","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35206/71aa36051aa8068baa4b78767bba470e7ec6e2c098e5b8cc247b3d953d5faca2.gif","url":"http://rapanui.com.ar/","url_mobile":"http://rapanui.com.ar/","target":"_blank","target_mobile":"_blank"},{"id":"174","zonas_id":"174","zona":"300 X 320 RAPA + LA ANONIMA + SAN ESTEBAN","ad_server":"Ad Server Troop","denominacion":"SAN ESTEBAN 320","banners_id":"436","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"320","ancho":"300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/06/anbariloche/files/03/13/31341/9920791281188f37b89dd48e003b8b2f4285127686e4b60f9d4c5182571b3982.jpg","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/06/anbariloche/files/03/13/31333/4fb25eb26b2afe29fcf2658ab81761ac70bd245bf961a7fd0582ae723f4e9fc8.jpg","url":"https://sanesteban.edu.ar/pre-inscripciones/","url_mobile":"https://sanesteban.edu.ar/pre-inscripciones/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"320","ancho":"300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/55/35523/62c41c753070cf83ba79de24872b331e27ed0fb950b856b06e1273989422e7d3.png","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/55/35521/8955f19f4da13d81f1459edb8fe76237b2d9405b6be83dd471a4a18b87d77124.png","url":"https://www.viacompras.com.ar/186?initialMap=productClusterIds&map=productClusterIds&order=OrderByTopSaleDESC&utm_source=anb&utm_medium=display&utm_campaign=dia_de_la_madre_2026&utm_content=banner","url_mobile":"https://www.viacompras.com.ar/186?initialMap=productClusterIds&map=productClusterIds&order=OrderByTopSaleDESC&utm_source=anb&utm_medium=display&utm_campaign=dia_de_la_madre_2026&utm_content=banner","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"100","ancho":"1300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35292/643ebb4d87c132017d0fe335d06121a93c0b8ac2a317736004dc5d77dd8adff5.jpeg","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35293/9612179321e55e960b587477647516fa17b422871c46ff90ab44c4717a01307a.jpeg","url":"https://www.bancopatagonia.com.ar/sector-publico/rio-negro/index.php","url_mobile":"https://www.bancopatagonia.com.ar/sector-publico/rio-negro/index.php","target":"_blank","target_mobile":"_blank"},{"id":"204","zonas_id":"204","zona":"PIZZUTI + TURISTA + BCO PATAGONIA","ad_server":"Ad Server Troop","denominacion":"TURISTA BANDA ","banners_id":"317","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"150","ancho":"1300","alto_mobile":"100","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/50/35058/7a52c3cec3608162a55939b41a26d0a2a620fe2c33c9580566adb1e9b61ffdbc.jpeg","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/50/35059/50bb6b5fbe36f8be0bbebfc56ae86b79f5bff02c9cd125d255a41bba3ff614aa.jpeg","url":"https://argentina.chocolatesdelturista.com/","url_mobile":"https://argentina.chocolatesdelturista.com/","target":"_blank","target_mobile":"_blank"},{"id":"204","zonas_id":"204","zona":"PIZZUTI + TURISTA + BCO PATAGONIA","ad_server":"Ad Server Troop","denominacion":"PIZZUTI BANDA","banners_id":"463","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"150","ancho":"1300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/09/anbariloche/files/03/40/34092/7ce670b17f2eb2830b5540a71fe121fb29f7ac3adbe1d3500c9404388aedcbfd.gif","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/09/anbariloche/files/03/40/34091/c4c0809af362db36fab68b9966151ab9a07c2f3b3b907aaf8436a26c6d77f0a2.gif","url":"https://wa.me/5492944668878?text=%C2%A1Hola%21%20Escribo%20por%20la%20liquidaci%C3%B3n%20de%20iluminaci%C3%B3n","url_mobile":"https://wa.me/5492944668878?text=%C2%A1Hola%21%20Escribo%20por%20la%20liquidaci%C3%B3n%20de%20iluminaci%C3%B3n","target":"_blank","target_mobile":"_blank"}])
