

","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/04/anbariloche/files/02/82/28235/0c0757282431e3e18782e99f6fd160906100b117ea6245ad3383b299ad5f7ee1.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/04/anbariloche/files/02/82/28236/634f4bb5872a454deda0f9e5f52627197470862752b0794ceab5086a589777a5.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA PAGO BANDA DESCUENTOS","banners_id":"366","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29727/7b923b9b28257d7b76f7f9c9822e423b623b5a004e091b6848005305707fc0bc.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29728/02725d4d1b5fd92049dd77f3fd657254e7f75a0eb5d2448a933a050d60ff2bcc.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA PAGO BANDA APP","banners_id":"369","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29729/a2ba8f76a3d8658ccf406eb25cabdb159287d16b2e0b085809e41835f001ed5a.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29730/fead26cc842fbbd17697ce2360ac5f080c7e9a7d03c674706dd16dcf5debaf29.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA PAGO BANDA PRESTAMOS","banners_id":"372","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29731/f9c3fbb022e5631f030e89fd817f33c29ea94aee3e419f6c26dcb261e6362433.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29732/7d66b4b8f760fca0d5cfbb8f506aa0ca58cea74fcce438569f008dbdd8b5ae84.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA PAGO BANDA RENDIMIENTOS","banners_id":"375","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"835","ancho":"5419","alto_mobile":"834","ancho_mobile":"1468","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29733/ae69821adf183224544cdca69fe8eeae5b359e020d0c4726dd6876f6e6500648.webp","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/05/anbariloche/files/02/97/29734/c2ff7b9981efa5faace1ccc10ba1da35ed6795963a0408cc275f9531ba263491.webp","url":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","url_mobile":"https://viapago.com.ar/?utm_source=anbariloche&utm_medium=banner&utm_campaign=recarga_transporte&utm_content=neuquen_alto_valle","target":"_blank","target_mobile":"_blank"},{"id":"180","zonas_id":"180","zona":"BANDA VIA COMPRAS + VIA PAGO 1300 ","ad_server":"Ad Server Troop","denominacion":"VIA COMPRAS 2 BANDA 1300 ","banners_id":"394","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"200","ancho":"1300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/09/anbariloche/files/03/40/34078/298248976f03cfc132c0cb6e0b2d9890eba976604a1f84acc14c60c8b1253ead.png","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/09/anbariloche/files/03/40/34079/175a45e23f177ce11ef4cd43e9b61405a1e62fee3eb297b0c7525484cda72358.png","url":"https://www.viacompras.com.ar/185?initialMap=productClusterIds&map=productClusterIds&order=OrderByReleaseDateDESC","url_mobile":"https://www.viacompras.com.ar/185?initialMap=productClusterIds&map=productClusterIds&order=OrderByReleaseDateDESC","target":"_blank","target_mobile":"_blank"}])
Allen
El STJ revocó dos fallos y respaldó el cobro de tasas municipales en Allen
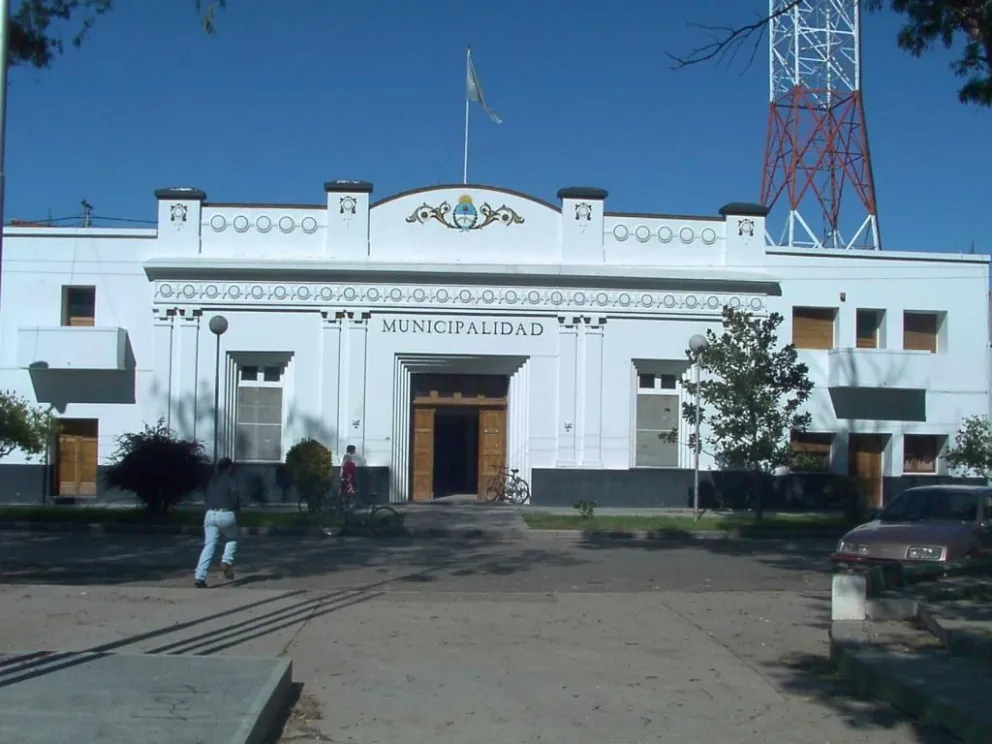
El Superior Tribunal de Justicia (STJ) hizo lugar a un recurso interpuesto por la Municipalidad de Allen y revocó dos fallos previos que habían declarado la inconstitucionalidad del cobro de tres tributos municipales sobre una parcela perteneciente a la Asociación Civil Árbol Río Negro.
La controversia se había iniciado con una acción declarativa de certeza promovida por la entidad titular, en la que solicitó la inconstitucionalidad o inaplicabilidad de la Tasa Retributiva de Servicios, la Tasa de Vialidad Rural y el Derecho de Inspección de Baldíos, previstos en la Ordenanza Fiscal Municipal 030/78, bajo el argumento de que el municipio no prestaba servicios en el inmueble. Tanto la primera instancia como la Cámara de Apelaciones habían respaldado la postura de la asociación tras señalar que dentro del predio habitaban numerosas familias sin prestaciones esenciales como agua potable, energía eléctrica, gas y cloacas.
Al analizar la causa, el STJ redefinió los criterios sobre la correspondencia entre tasas e impuestos, recordando que, conforme a la doctrina de la Corte Suprema, el cobro de una tasa exige la contraprestación concreta, efectiva e individualizada de un servicio público, pero enfatizó que dicha regularidad debe evaluarse exclusivamente en función de lo estipulado por la propia norma fiscal. En ese sentido, el tribunal precisó que la Tasa Retributiva de Servicios cubre el alumbrado público, la recolección de residuos y la conservación de la vía pública, mientras que la Tasa de Vialidad Rural se destina al mantenimiento y construcción de caminos rurales. Por consiguiente, la falta de redes de agua, gas, luz o cloacas en el predio no constituye un argumento válido para invalidar tributos que responden a competencias municipales diferentes.
Respecto a la efectividad del servicio, la sentencia dio por acreditado que la municipalidad presta alumbrado público, recolección de basura y mantenimiento de calles en el frente urbanizado de la parcela, lindante con la zona urbana de Allen. Además, el fallo destacó que la Tasa Retributiva de Servicios se liquidaba únicamente sobre los 505,87 metros de ese frente urbanizado y no sobre la totalidad de la superficie rural del predio. De esta forma, el máximo tribunal rionegrino concluyó que la carencia de prestaciones en la porción rural del inmueble no resulta suficiente para declarar inconstitucional la totalidad del gravamen.
En lo relativo al sujeto obligado al pago, el STJ desestimó la posición de la Cámara, la cual sostenía que las prestaciones beneficiaban a los ocupantes de la parcela y no de forma directa a la asociación titular. El tribunal resolvió que la obligación tributaria posee naturaleza real y recae de manera directa sobre el titular registral de la unidad dominial. El STJ aclaró que la presencia de ocupantes o terceros en el predio no altera la titularidad ni desplaza la carga fiscal, advirtiendo que aceptar lo contrario permitiría que un propietario eluda sus obligaciones tributarias con el solo hecho de tolerar la ocupación de su inmueble.
Asimismo, el fallo confirmó la validez del Derecho de Inspección de Baldíos sobre el predio, al constatarse que las construcciones existentes carecían del Certificado Final de Obra y correspondían a asentamientos no formalizados ante el área de planeamiento urbano. El tribunal subrayó que la presencia material de viviendas no autorizadas no impide que el inmueble encuadre en la definición normativa de baldío, añadiendo que eximirlo de dicha carga favorecería el incumplimiento de la reglamentación de edificación y ordenamiento urbano.
Finalmente, el STJ resolvió reenviar el expediente a la Unidad Contencioso Administrativa N.º 15 para abordar un planteo que había quedado sin tratar en las instancias anteriores: la impugnación de la Resolución Municipal 552/20, que modificó el sistema de cálculo de los tributos. En esa instancia se deberá analizar si el nuevo mecanismo respeta principios constitucionales como la capacidad contributiva, la equidad, la razonabilidad y la no confiscatoriedad.

","ad_server_empresa":"Troop","alto":"320","ancho":"300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35205/b2400b792843860c5dadec7659ca5569e982e209dbe04a35a3a0cdd444cd2a49.gif","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35206/71aa36051aa8068baa4b78767bba470e7ec6e2c098e5b8cc247b3d953d5faca2.gif","url":"http://rapanui.com.ar/","url_mobile":"http://rapanui.com.ar/","target":"_blank","target_mobile":"_blank"},{"id":"174","zonas_id":"174","zona":"300 X 320 RAPA + LA ANONIMA + SAN ESTEBAN","ad_server":"Ad Server Troop","denominacion":"LA ANONIMA ","banners_id":"232","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"320","ancho":"300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35290/4f6b1cbdfcbcf73c7777910f59127ea11180362fa4d3626eec0aacebeafbe5fc.jpg","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35291/275d411bce348dcd68191b8e2a3b4a97b70b5bd27190cb05443de664f418c858.jpg","url":"https://www.laanonima.com.ar/empresa/catalogos","url_mobile":"https://www.laanonima.com.ar/empresa/catalogos","target":"_blank","target_mobile":"_blank"},{"id":"174","zonas_id":"174","zona":"300 X 320 RAPA + LA ANONIMA + SAN ESTEBAN","ad_server":"Ad Server Troop","denominacion":"SAN ESTEBAN 320","banners_id":"436","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"320","ancho":"300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/06/anbariloche/files/03/13/31341/9920791281188f37b89dd48e003b8b2f4285127686e4b60f9d4c5182571b3982.jpg","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/06/anbariloche/files/03/13/31333/4fb25eb26b2afe29fcf2658ab81761ac70bd245bf961a7fd0582ae723f4e9fc8.jpg","url":"https://sanesteban.edu.ar/pre-inscripciones/","url_mobile":"https://sanesteban.edu.ar/pre-inscripciones/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"320","ancho":"300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/09/anbariloche/files/03/40/34081/2be5879bca3f38084ad238e7401acc20c9e5c2b59d98488fe1070e744041ea0e.png","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/09/anbariloche/files/03/40/34079/175a45e23f177ce11ef4cd43e9b61405a1e62fee3eb297b0c7525484cda72358.png","url":"https://www.viacompras.com.ar/185?initialMap=productClusterIds&map=productClusterIds&order=OrderByReleaseDateDESC","url_mobile":"https://www.viacompras.com.ar/185?initialMap=productClusterIds&map=productClusterIds&order=OrderByReleaseDateDESC","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"100","ancho":"1300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35292/643ebb4d87c132017d0fe335d06121a93c0b8ac2a317736004dc5d77dd8adff5.jpeg","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/52/35293/9612179321e55e960b587477647516fa17b422871c46ff90ab44c4717a01307a.jpeg","url":"https://www.bancopatagonia.com.ar/sector-publico/rio-negro/index.php","url_mobile":"https://www.bancopatagonia.com.ar/sector-publico/rio-negro/index.php","target":"_blank","target_mobile":"_blank"},{"id":"204","zonas_id":"204","zona":"PIZZUTI + TURISTA + BCO PATAGONIA","ad_server":"Ad Server Troop","denominacion":"TURISTA BANDA ","banners_id":"317","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"150","ancho":"1300","alto_mobile":"100","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/50/35058/7a52c3cec3608162a55939b41a26d0a2a620fe2c33c9580566adb1e9b61ffdbc.jpeg","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/10/anbariloche/files/03/50/35059/50bb6b5fbe36f8be0bbebfc56ae86b79f5bff02c9cd125d255a41bba3ff614aa.jpeg","url":"https://argentina.chocolatesdelturista.com/","url_mobile":"https://argentina.chocolatesdelturista.com/","target":"_blank","target_mobile":"_blank"},{"id":"204","zonas_id":"204","zona":"PIZZUTI + TURISTA + BCO PATAGONIA","ad_server":"Ad Server Troop","denominacion":"PIZZUTI BANDA","banners_id":"463","banners_tipos_id":"1","banners_versiones_id":"2","version_banner":"Diferenciada ( Desktop / Mobile )","ad_server_empresa":"Troop","alto":"150","ancho":"1300","alto_mobile":"200","ancho_mobile":"352","image":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/09/anbariloche/files/03/40/34092/7ce670b17f2eb2830b5540a71fe121fb29f7ac3adbe1d3500c9404388aedcbfd.gif","image_mobile":"https://anbariloche-s3.cdn.net.ar/s3i233/2026/09/anbariloche/files/03/40/34091/c4c0809af362db36fab68b9966151ab9a07c2f3b3b907aaf8436a26c6d77f0a2.gif","url":"https://wa.me/5492944668878?text=%C2%A1Hola%21%20Escribo%20por%20la%20liquidaci%C3%B3n%20de%20iluminaci%C3%B3n","url_mobile":"https://wa.me/5492944668878?text=%C2%A1Hola%21%20Escribo%20por%20la%20liquidaci%C3%B3n%20de%20iluminaci%C3%B3n","target":"_blank","target_mobile":"_blank"}])
